


Tesla zählt weiterhin zu den am stärksten beobachteten Aktien an der Wall Street, während Anleger solide operative Fortschritte gegen Bedenken hinsichtlich der hohen Bewertung abwägen. Obwohl das Unternehmen ein weiteres Quartal mit steigender Profitabilität und verbessertem freien Cashflow gemeldet hat, konnte die Tesla-Aktie bislang keine nachhaltige Dynamik aufbauen. Gleichzeitig hat die erneute Spekulation über eine mögliche künftige Fusion mit SpaceX eine zusätzliche Debatte über die langfristige Strategie des Unternehmens ausgelöst.
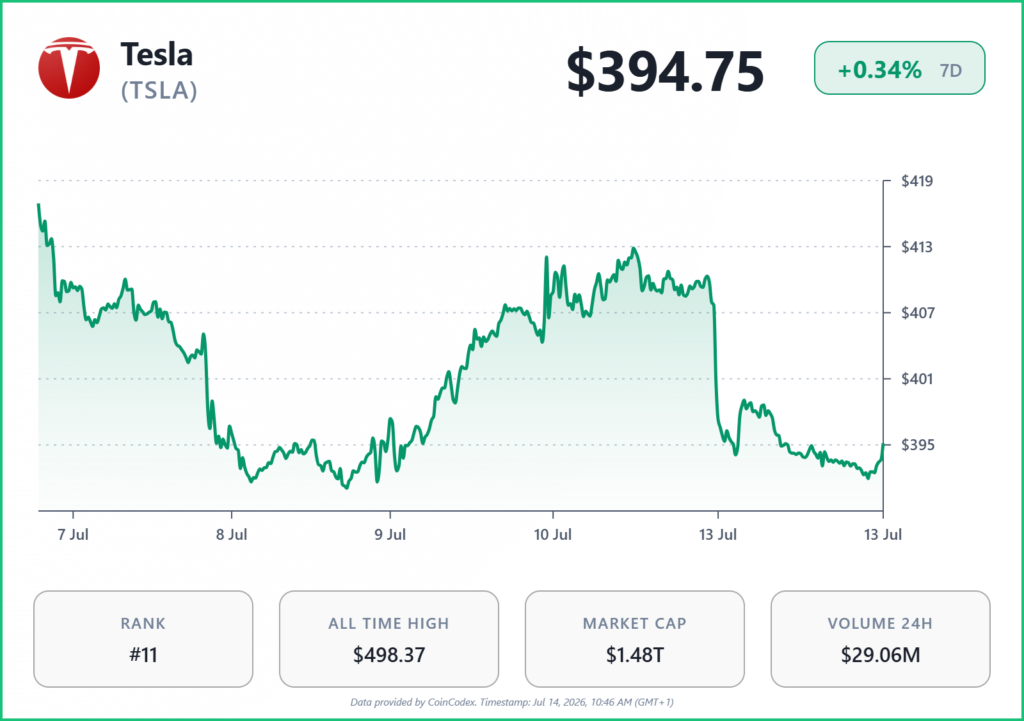
Da TSLA derzeit bei rund 394 US-Dollar gehandelt wird, fragen sich Anleger, ob Teslas wachsendes Ökosystem rund um künstliche Intelligenz, autonomes Fahren und Robotik in den kommenden Jahren eine deutlich höhere Bewertung rechtfertigen kann. Während die Analysten an der Wall Street beim kurzfristigen Ausblick weiterhin geteilter Meinung sind, gewinnen auch quantitative Prognoseplattformen wie CoinCodex an Bedeutung, da sie mögliche Kursentwicklungen auf Grundlage historischer Trends und Marktdaten modellieren.
Tesla liefert starke Ergebnisse, doch die Wall Street bleibt vorsichtig
Teslas jüngste Quartalszahlen unterstreichen, dass sich das Kerngeschäft des Unternehmens weiter verbessert. Der Umsatz stieg im ersten Quartal 2026 im Jahresvergleich um fast 16 Prozent auf 22,39 Milliarden US-Dollar, während der freie Cashflow um 117 Prozent zulegte. Auch die Bruttomarge im Automobilgeschäft erhöhte sich auf 21,1 Prozent, was trotz des anhaltenden Preisdrucks in der Elektrofahrzeugbranche auf eine verbesserte Profitabilität hindeutet.
Dennoch ist die Aktie seit Jahresbeginn um etwa 12 Prozent gefallen. Anleger sorgen sich weiterhin um nachlassende Fahrzeugauslieferungen, den zunehmenden Wettbewerb durch chinesische Hersteller und die Frage, ob die aktuelle Bewertung von Tesla bereits einen großen Teil des künftigen Wachstums einpreist.
Das durchschnittliche Kursziel der Wall Street liegt mit rund 424 US-Dollar weiterhin auf einem vergleichsweise vorsichtigen Niveau. Analysten sind gespalten zwischen optimistischen Erwartungen an Teslas KI-Initiativen und der Sorge, dass das Unternehmen weiterhin eher wie ein Technologiekonzern als wie ein klassischer Automobilhersteller bewertet wird.
Einige Anleger sind jedoch der Ansicht, dass diese Bewertungslogik das langfristige Ertragspotenzial von Tesla unterschätzt. Statt das Unternehmen hauptsächlich anhand der Fahrzeugverkäufe zu bewerten, verweisen optimistische Investoren zunehmend auf autonomes Fahren, Full-Self-Driving-Abonnements, den humanoiden Roboter Optimus, Cybercab, Energiespeicher und KI-Infrastruktur als mögliche nächste Wachstumstreiber.
Spekulationen über eine SpaceX-Fusion sorgen für langfristige Diskussionen
Tesla rückte zusätzlich in den Fokus, nachdem erneut über eine mögliche künftige Fusion mit SpaceX spekuliert wurde. Anlass war der viel beachtete Börsengang des Raumfahrtunternehmens, durch den SpaceX Berichten zufolge mit rund 1,77 Billionen US-Dollar bewertet wurde.
JPMorgan räumte ein, dass eine Kombination von Tesla und SpaceX eine der größten industriellen Technologieplattformen der Welt schaffen könnte. Gemeinsam würden die Unternehmen Elektrofahrzeuge, Batteriespeicher, Robotik, künstliche Intelligenz, Satellitenkommunikation, Startdienste und Raumfahrttechnologien abdecken.
Befürworter argumentieren, dass ein solcher Zusammenschluss Tesla von einem reinen Automobilhersteller zu einem breit aufgestellten KI- und Infrastrukturunternehmen machen würde.
JPMorgan betonte jedoch, dass zahlreiche Hürden eine solche Transaktion äußerst spekulativ machen. Teslas umfangreiche Fertigungspräsenz in China könnte in Verbindung mit den Regierungsaufträgen und sicherheitspolitischen Verpflichtungen von SpaceX regulatorische Schwierigkeiten verursachen. Auch Fragen zur Unternehmensführung dürften bei Aktionären und Aufsichtsbehörden erhebliche Aufmerksamkeit auf sich ziehen.
Derzeit betrachten Analysten eine Fusion nicht als realistischen kurzfristigen Kurstreiber. Stattdessen konzentrieren sich Anleger weiterhin darauf, ob Tesla seine bestehende Strategie erfolgreich umsetzen kann.
KI, Robotaxis und Optimus könnten Teslas Ertragsprofil verändern
Der wichtigste Treiber hinter jeder langfristigen Tesla-Kursprognose bleibt die künstliche Intelligenz.
Die Zahl der Full-Self-Driving-Abonnements stieg im Jahresvergleich um 51 Prozent auf rund 1,28 Millionen Nutzer. Das zeigt, dass trotz regulatorischer Unsicherheit weiterhin Nachfrage besteht. Gleichzeitig bereitet Tesla die Produktion des Cybercab vor und treibt die Entwicklung des humanoiden Roboters Optimus voran.
Das Management hat bereits Pläne vorgestellt, die Produktion von Optimus langfristig auf bis zu eine Million Roboter pro Jahr auszuweiten. Sollte dies gelingen, könnte die Robotik zu einer völlig neuen Einnahmequelle jenseits des Fahrzeuggeschäfts werden.
Morgan Stanley hat zugleich prognostiziert, dass Teslas Robotaxi-Flotte bis 2030 auf rund 30.000 Fahrzeuge anwachsen könnte. Dadurch könnten wiederkehrende Softwareerlöse mit hohen Margen entstehen, anstatt sich ausschließlich auf einmalige Fahrzeugverkäufe zu stützen.
Diese Initiativen erklären, warum viele optimistische Anleger glauben, dass die heutigen Gewinne Teslas langfristiges Potenzial deutlich unterschätzen. Statt sich auf das aktuelle erwartete Kurs-Gewinn-Verhältnis zu konzentrieren, sollten Investoren das Unternehmen nach Ansicht der Bullen danach bewerten, wie hoch die Erträge ausfallen könnten, sobald autonomes Fahren, Robotik und KI-Dienstleistungen ausgereift sind.
Die Umsetzung bleibt jedoch das zentrale Risiko. Verzögerungen beim Cybercab, eine langsamere regulatorische Zulassung für unbeaufsichtigtes Full Self-Driving oder eine schwächere Akzeptanz von Optimus würden die optimistische These deutlich schwächen.
CoinCodex Tesla-Kursprognose
Laut der aktuellen CoinCodex Tesla-Kursprognose könnte sich die Tesla-Aktie in der zweiten Jahreshälfte 2026 relativ stark entwickeln, bevor gegen Jahresende eine schwierigere Phase einsetzt. Die durchschnittlichen Kursziele liegen zwischen etwa 478 und 508 US-Dollar, während die oberen Prognosen bis rund 540 US-Dollar reichen. Das würde gegenüber dem aktuellen Kurs ein Aufwärtspotenzial von mehr als 30 Prozent bedeuten. Dieses Szenario passt zu der Annahme, dass die Begeisterung der Anleger für KI, Robotik und autonomes Fahren die Bewertung weiter stützt.
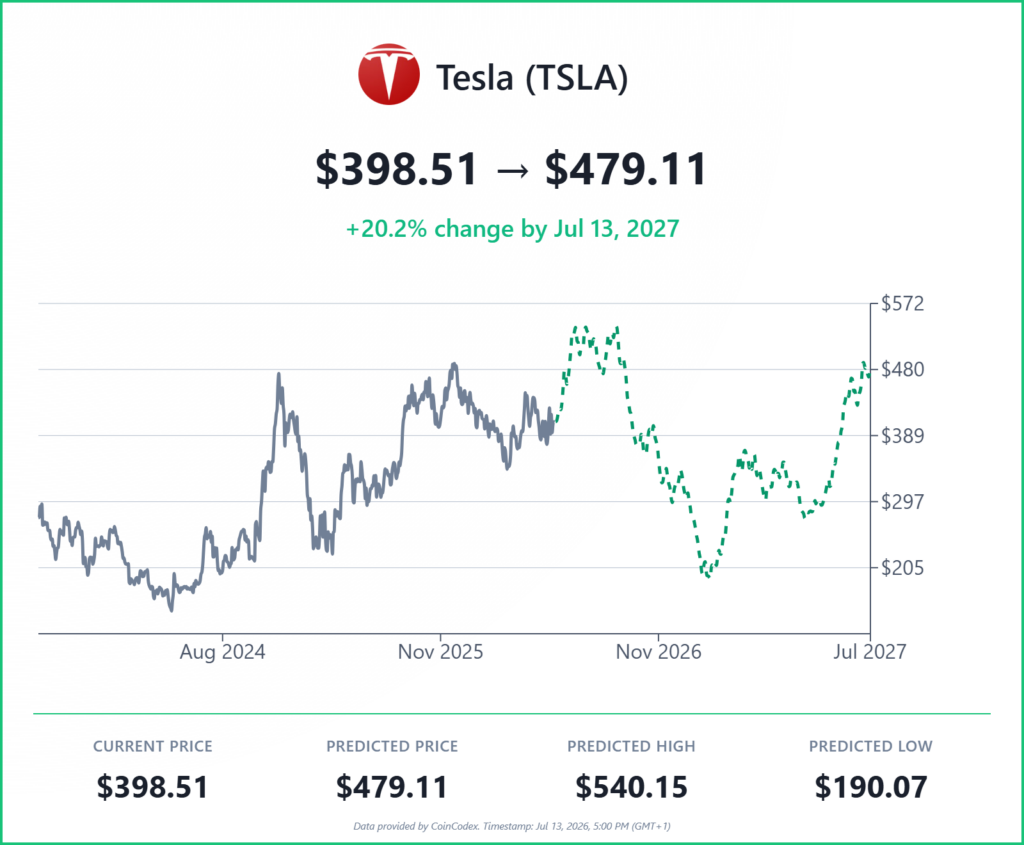
Ab Oktober wird das Modell vorsichtiger. Die durchschnittlichen Kurse könnten zunächst in den mittleren Bereich um 370 US-Dollar fallen und sich im November und Dezember weiter abschwächen. Für diese Monate liegen die Prognosen zunächst im niedrigen 300-Dollar-Bereich und später im Durchschnitt sogar unter 260 US-Dollar. Das deutet darauf hin, dass das Modell nach einer möglichen Sommerrally mit einer deutlichen Korrektur rechnet, möglicherweise ausgelöst durch eine Normalisierung der Bewertung oder eine allgemein schwächere Marktphase.
Für Anfang 2027 bleibt die Prognose uneinheitlich, wobei der Januar als schwächster Zeitraum gilt, bevor sich die Kurse allmählich stabilisieren. Im Juni und Juli 2027 könnte sich die Dynamik jedoch wieder verbessern. Die durchschnittlichen Prognosen steigen dann auf etwa 424 bis 477 US-Dollar, während die oberen Kursziele über 510 US-Dollar liegen. Dies könnte darauf hindeuten, dass sich der langfristige Aufwärtstrend nach einer Konsolidierungsphase fortsetzt.